Domain co2-messgeraet.de kaufen?
Wir ziehen mit dem Projekt
co2-messgeraet.de um.
Sind Sie am Kauf der Domain
co2-messgeraet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain co2-messgeraet.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **


Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Einfluss der steuerlichen Gewinnermittlung auf die Finanzierung von Unternehmen - eine betriebswirtschaftliche Analyse, Taschenbuch von Dennis Koob,Einfluss Der Steuerlichen Gewinnermittlung Auf Die Finanzierung Von Unternehmen - Eine Betriebswirtschaftliche Analyse, Taschenbuch Von Dennis Koob, Grin, 978-3-638-64615-4, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Höll-Stüber, Eva: Gesundheit und UmweltGesundheit und Umwelt , Das Lehrbuch Gesundheit und Umwelt im pädagogischen Alltag vermittelt fachliche Grundlagen der Gesundheits- und Umwelterziehung für sozialpädagogische Ausbildungsgänge. Es richtet sich in erster Linie an Lernende in der Vollzeitschule und unterstützt die Ausbildung in sozialpädagogischen Berufsfeldern. Der Bereich Gesundheitserziehung behandelt Wachstum und Entwicklung von Kindern und Jugendlichen, eine gesundheitsförderliche Lebensführung im Alltag sowie Prävention, frühzeitige Erkennung, Behandlung und Pflege von Erkrankungen, Unfallverletzungen und Abhängigkeiten. Die Umwelterziehung greift ökologische Zusammenhänge auf und stellt praxisnahe Umsetzungsbeispiele vor. Themen wie Stoffkreisläufe, Verantwortungsbewusstsein für Natur und Umwelt sowie Naturerfahrungen im Jahresverlauf werden systematisch dargestellt. Projekte zu heimischen Tieren und Pflanzen sowie zu forschendem Lernen ergänzen die Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: aktualisierte Auflage, Erscheinungsjahr: 20230706, Produktform: Kartoniert, Autoren: Höll-Stüber, Eva~Hoenig-Drost, Ursula, Edition: NED, Auflage: 23006, Auflage/Ausgabe: aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: zahlreiche Abbildungen, Keyword: Berufsschule; Lehrbuch; Sozialpädagogik, Fachschema: Heilerziehungspflege~Pädagogik~Sozialpädagogik / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 257, Breite: 187, Höhe: 11, Gewicht: 502, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: 1559680 A19063504 A10545076 A7343310, Vorgänger EAN: 9783582108241 9783582045782, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 49930131,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gemeinnützigkeitsrechtliche und ertragsteuerliche Besonderheiten gemeinnütziger Kapitalgesellschaften bei der Gewinnermittlung, der GewinnausschüttungGemeinnützigkeitsrechtliche Und Ertragsteuerliche Besonderheiten Gemeinnütziger Kapitalgesellschaften Bei Der Gewinnermittlung, Der Gewinnausschüttung Und Der Einbeziehung In Konzernstrukturen, Taschenbuch Von Stefan Tichy, Peter Lang Gmbh,...77,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
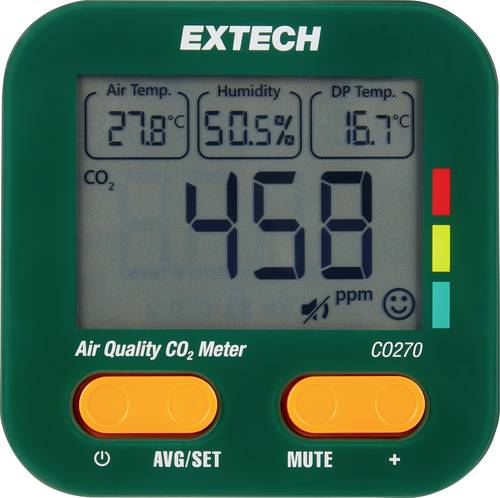
Theben 7169100 Mobiler CO2-Sensor mit USB-Kabel zur Messung der Luftqualität (LED-Ampelsystem) AMUN 716 CO2 MonitorMobiler CO2-Sensor mit USB-Kabel zur Messung der Luftqualität, Für Schulen/Kindergärten, Büroräume, Tagungs- oder Versammlungsräume und Wohnräume geeignet, Bei einer potenziell gefährlichen CO2-Konzentration warnt das Gerät optisch über das LED-Ampelsystem, damit kann die Belüftung sofort optimiert und ein gesundes Raumklima geschaffen werden, Schwellenwert Grün: Bis 1.000 ppm CO2, hygienisch in Ordnung, Alles im grünen Bereich!, Schwellenwert Orange: Bis 2.000 ppm CO2, hygienisch auffällig, Durchlüften – gute Idee!, Schwellenwert Rot: Über 2.000 ppm CO2, hygienisch inakzeptabel, Lüften ist absolutes Muss! Spätestens bei Erreichen des rotes Schwellenwertes muss Frischluft zugeführt und die verbrauchte Luft abgeführt werden, Inklusive USB-Kabel zur einfachen Inbetriebnahme, Standfuß und rutschfestes Pad im Lieferumfang enthalten, alternative Wandmontage ist ebenfalls möglich, Entwicklung auf Basis der Empfehlung für CO2 in Raumluft des Umweltbundesamtes gemäß diverser Richtlinien195,86 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Einfluss der steuerlichen Gewinnermittlung auf die Finanzierung von Unternehmen - eine betriebswirtschaftliche Analyse, Taschenbuch von Dennis Koob,Einfluss Der Steuerlichen Gewinnermittlung Auf Die Finanzierung Von Unternehmen - Eine Betriebswirtschaftliche Analyse, Taschenbuch Von Dennis Koob, Grin, 978-3-638-64615-4, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Höll-Stüber, Eva: Gesundheit und UmweltGesundheit und Umwelt , Das Lehrbuch Gesundheit und Umwelt im pädagogischen Alltag vermittelt fachliche Grundlagen der Gesundheits- und Umwelterziehung für sozialpädagogische Ausbildungsgänge. Es richtet sich in erster Linie an Lernende in der Vollzeitschule und unterstützt die Ausbildung in sozialpädagogischen Berufsfeldern. Der Bereich Gesundheitserziehung behandelt Wachstum und Entwicklung von Kindern und Jugendlichen, eine gesundheitsförderliche Lebensführung im Alltag sowie Prävention, frühzeitige Erkennung, Behandlung und Pflege von Erkrankungen, Unfallverletzungen und Abhängigkeiten. Die Umwelterziehung greift ökologische Zusammenhänge auf und stellt praxisnahe Umsetzungsbeispiele vor. Themen wie Stoffkreisläufe, Verantwortungsbewusstsein für Natur und Umwelt sowie Naturerfahrungen im Jahresverlauf werden systematisch dargestellt. Projekte zu heimischen Tieren und Pflanzen sowie zu forschendem Lernen ergänzen die Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: aktualisierte Auflage, Erscheinungsjahr: 20230706, Produktform: Kartoniert, Autoren: Höll-Stüber, Eva~Hoenig-Drost, Ursula, Edition: NED, Auflage: 23006, Auflage/Ausgabe: aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: zahlreiche Abbildungen, Keyword: Berufsschule; Lehrbuch; Sozialpädagogik, Fachschema: Heilerziehungspflege~Pädagogik~Sozialpädagogik / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 257, Breite: 187, Höhe: 11, Gewicht: 502, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: 1559680 A19063504 A10545076 A7343310, Vorgänger EAN: 9783582108241 9783582045782, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 49930131,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Gemeinnützigkeitsrechtliche und ertragsteuerliche Besonderheiten gemeinnütziger Kapitalgesellschaften bei der Gewinnermittlung, der GewinnausschüttungGemeinnützigkeitsrechtliche Und Ertragsteuerliche Besonderheiten Gemeinnütziger Kapitalgesellschaften Bei Der Gewinnermittlung, Der Gewinnausschüttung Und Der Einbeziehung In Konzernstrukturen, Taschenbuch Von Stefan Tichy, Peter Lang Gmbh,...77,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.